


Ciudad de Nueva York.- El borrador de la Convención Marco de las Naciones Unidas sobre Cooperación Tributaria Internacional ha dado pasos en la dirección correcta, pero todavía deja fuera temas fundamentales para que el futuro convenio pueda responder a las necesidades de los países del Sur Global.
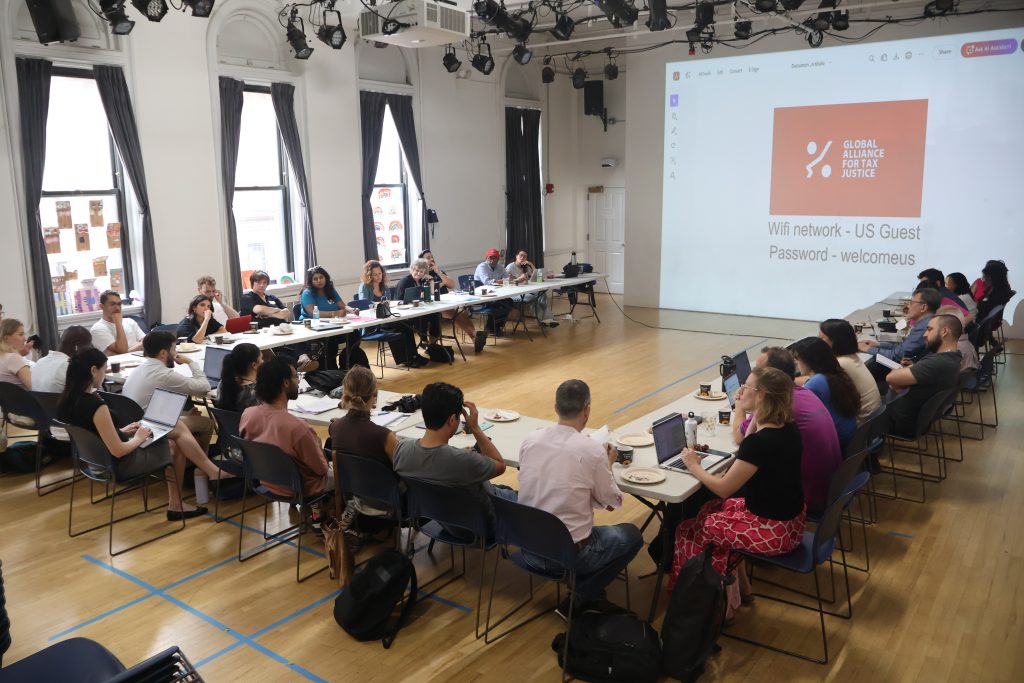
En la víspera del inicio de la quinta sesión de negociaciones para la Convención Fiscal de las Naciones Unidas en Nueva York, la Global Alliance for Tax Justice (GATJ) organizó una reunión de coordinación con las diversas organizaciones de la sociedad civil de todos los continentes y sindicatos que participaran de esta nueva ronda.
Desde Latindadd, participamos en este encuentro con el objetivo de consolidar una postura común para exigir un instrumento capaz de transformar realmente el sistema tributario internacional. Entre las principales preocupaciones figuran los retrocesos en la tributación a las grandes fortunas, la falta de medidas sólidas de transparencia, la ausencia del enfoque de género y la escasa participación de la sociedad civil en la gobernanza de la futura convención.
Aunque las organizaciones valoraron que existiera un texto base sobre el cual negociar, coincidieron en que el documento todavía presenta importantes vacíos. La preocupación es que varias de las propuestas impulsadas por los países en desarrollo durante las sesiones anteriores no aparezcan en el borrador o hayan perdido fuerza durante la redacción.
Uno de los puntos que genera mayor preocupación es el tratamiento de la tributación a las personas de alto patrimonio. Las organizaciones consideran que el texto actual debilita una de las principales demandas impulsadas por varios países de América Latina y otros del Sur Global en la tributación de las grandes fortunas.
También cuestionaron que la tributación de las industrias extractivas todavía no aparezca de forma explícita en el borrador, pese a su importancia para numerosos países cuyas economías dependen de la explotación de recursos naturales.
Otro aspecto señalado durante la reunión fue la ausencia del enfoque de género. Las organizaciones recordaron que este tema había sido reconocido en resoluciones previas de la Asamblea General de las Naciones Unidas y consideraron preocupante que desaparezca del texto que actualmente se negocia.
En materia de transparencia, el artículo sobre intercambio de información sigue siendo uno de los principales focos de debate. La sociedad civil insiste en incorporar un Registro Global de Activos, informes públicos país por país, transparencia sobre los beneficiarios reales y mecanismos de intercambio automático de información que reduzcan los espacios para la evasión y la elusión fiscal.
Las organizaciones también expresaron preocupación por los protocolos que se negocian en paralelo sobre servicios transfronterizos y resolución de controversias. En particular, advirtieron que el protocolo sobre resolución de disputas mantiene mecanismos de arbitraje que podrían limitar la capacidad de los Estados para ejercer su soberanía tributaria.
Finalmente, las organizaciones alertaron sobre la eliminación de referencias explícitas a la participación de la sociedad civil en los artículos relacionados con la gobernanza de la futura convención. A su juicio, un tratado que busca democratizar la cooperación tributaria internacional debe garantizar espacios de participación durante su implementación.
Con el inicio de la quinta ronda de negociaciones, la sociedad civil considera que todavía existe margen para fortalecer el texto y convertir la Convención Fiscal de la ONU en una herramienta que permita avanzar hacia un sistema tributario internacional más justo y acorde con las necesidades de los países en desarrollo.


